夏季休業のお知らせ
誠に勝手ながら、当事務所は、令和3年8月10日(火)
期間中は大変ご不便をおかけいたしますが、何卒ご理解賜ります様、お願い申し上げます。
なお、メールによるお問い合わせは随時承っております。詳しくはお問い合わせのページをご確認ください。
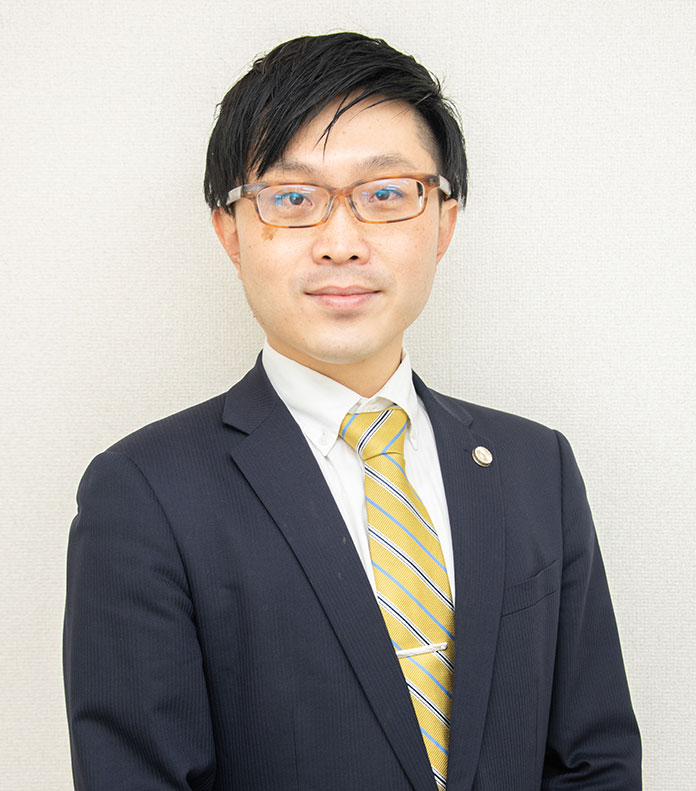
京浜蒲田法律事務所代表弁護士を務める。
2012年の弁護士登録後、横浜の大手法律事務所にて支部長弁護士を務める。
2020年の独立後は、連日たくさんの方の浮気、不貞、男女問題に関する事件を依頼され解決を続ける。
見た目は人当たりのいい笑顔も、いざ事件処理になれば鋭い視線で相手方の矛盾を突く鋭さを併せ持つ。
豊富な経験と実績で「依頼者ファースト」を地で実践し続ける。
その他のコラム
離婚時の養育費の減額請求が認められる4つのケースとその条件とは?
離婚時に取り決めた養育費の減額請求が可能なケースは4つあります。 それぞれの条件と、養育費減額調停・審判を有利に進めるためのポイントについて解説します。 養育費を減額請求できる4つのケースとそれぞれの条件を解説します 離婚時に取り決めた養育費は原則として減額することはできませんが、一定の条件が整えば、養育費の減額を求めることもできます。 養育費の減額方法としては、元配偶者との協議、話し合いのほか、家庭裁...
養育費不払いに対する対応(民事執行法上の財産開示手続)
1 はじめに 前回のコラム(強制執行)はこちらです。 今回は、強制執行に関連して、民事執行法上の財産開示手続についてお話しします。 2 財産開示手続(改正民事執行法196条以下) 財産開示手続とは、権利者の申立てによって、裁判所が養育費の義務者を財産開示期日に呼び出し、裁判所や権利者の前で、所有する財産を開示させる手続です。 権利者が申立てをするため...
親からの贈与は財産分与の対象なのか?共有財産と特有財産の違いについて解説
財産分与では、夫婦の財産を等しい割合で分けるのが原則ですが、親からの贈与や相続した遺産などは、財産分与の対象外となります。 例えば、親から贈与された不動産、自動車などの高額な動産の他、金銭や預貯金も、親からの贈与によるものであれば、贈与された子の特有財産になり、財産分与する必要はありません。 ただ、財産分与では、夫婦の共有財産か特有財産かをめぐり、争いになることも多いため、弁護士への依頼や相談が必要になる場面もあります。 ...
不動産収入は婚姻費用・養育費算定の基礎となるか?
1 はじめに 婚姻費用や養育費の算定は、給与所得や事業所得を基礎にして行うことが通常です。 もっとも、中には、夫婦の一方又は双方に不動産収入(家賃収入)が存在することがあります。 この場合、婚姻費用や養育費の算定に当たり、給与所得や事業所得の他に、不動産収入も基礎とすることができるかという問題があります。 この問題に関する裁判例を見てみましょう。 ...
当てはまったらDV?証拠になるものや集め方を弁護士が解説!
DVは身体的暴力だけでなく、精神的・経済的・性的な支配も含まれます。本記事ではDVの種類や証拠となるもの、証拠の集め方について詳しく解説します。離婚や慰謝料請求、親権獲得に向けては弁護士に相談するのが重要です。 家庭内で暴力を受け続けると、逃げることも相談することも難しくなり、誰にも打ち明けられないまま苦しみます。 DVは身体的な暴力だけではなく、精神的な圧力や経済的な支配、性的強要などさまざまな形で行われ...